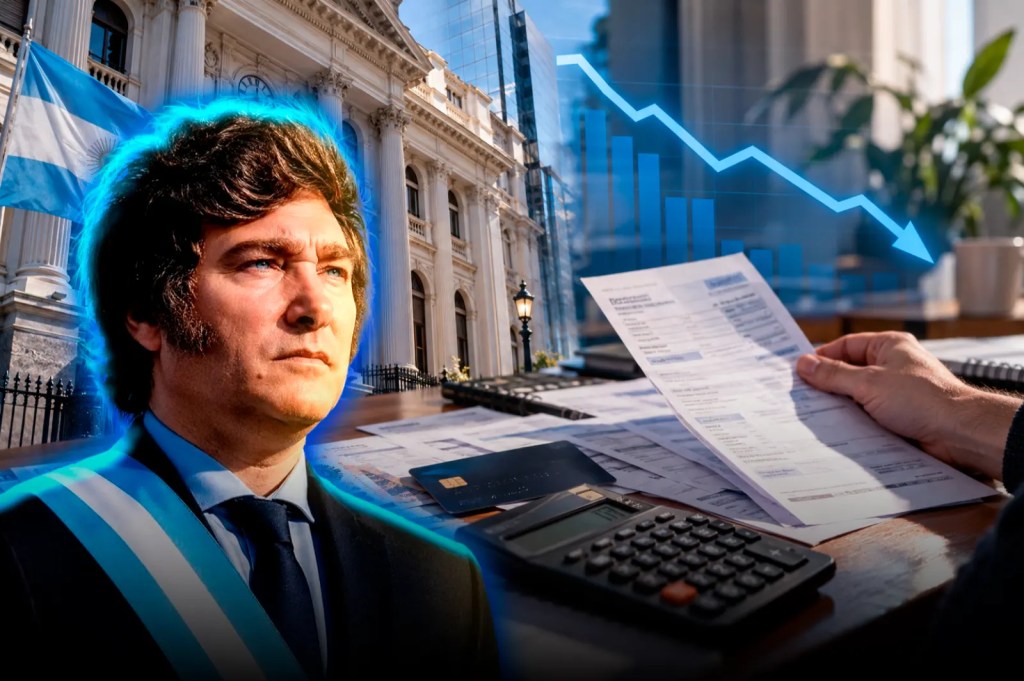
La irregularidad del crédito privado bajó al 7,5% en septiembre y entre los hogares retrocedió del 12,81% al 12,2%. El Banco Central sostiene que el ciclo alcista de la mora llegó a su techo y espera una reducción hacia adelante.
Después de meses en los que el endeudamiento de las familias ocupó el centro de la discusión económica, septiembre dejó una señal que el Gobierno esperaba: la mora bancaria comenzó a retroceder con mayor claridad.
El ratio de irregularidad del crédito al sector privado bajó de 7,75% en agosto a 7,5% en septiembre, mientras que entre las familias cayó de 12,81% a 12,2%. En las empresas permaneció prácticamente estable, en torno al 3,8%.
No se trata solamente de una variación estadística. El saldo real de las financiaciones familiares en mora se redujo 4,1% mensual, completando el segundo mes consecutivo de descenso. Además, la mejora se registró en las doce principales entidades que concentran el crédito a hogares.
El BCRA habla de un cambio de ciclo
El nuevo Informe de Política Monetaria fue más allá y sostuvo que aparecen “señales del inicio de una fase descendente”.
Según el organismo, la cartera irregular de individuos comenzó a reducirse desde agosto y la estabilización observada durante los últimos meses permite anticipar una menor mora hacia adelante.
También mejoró un indicador que suele funcionar como señal temprana: la deuda en Situación 2, correspondiente a atrasos de hasta 90 días que todavía no se consideran créditos irregulares, cayó al 2,52%, su nivel más bajo en más de un año.
La apuesta oficial es que ese proceso permita destrabar gradualmente el financiamiento. El BCRA sostiene que una menor cartera problemática les da a los bancos mayor margen para volver a prestar y reforzar el ciclo crediticio.
Más crédito privado que al inicio de la gestión
Hay otro dato que el Central utiliza para explicar el proceso.
Desde diciembre de 2023, el crédito al sector privado pasó de representar apenas 7,8% del PBI a alrededor de 14,5% en septiembre de 2026, casi duplicando su peso en la economía. Paralelamente, la exposición bancaria al sector público se redujo.
Ese fuerte crecimiento del financiamiento también tuvo un costo: la mora total pasó del 3,7% al 7,5% en el mismo período y entre los individuos subió del 2,8% al 12,2%. Por eso, el dato de septiembre marca una mejora, pero todavía no significa que el problema del endeudamiento familiar esté resuelto.
Las refinanciaciones, de hecho, alcanzaron un nuevo máximo: equivalen al 3,9% del crédito total de las familias, unos $2,9 billones según cálculos de la consultora 1816.
La diferencia es que ahora la curva comenzó a moverse hacia abajo.
Después de varios meses de tensión financiera, septiembre dejó la primera señal consistente de alivio para los hogares y una oportunidad para que el crédito vuelva a ganar terreno durante los próximos meses.


Deja una respuesta