
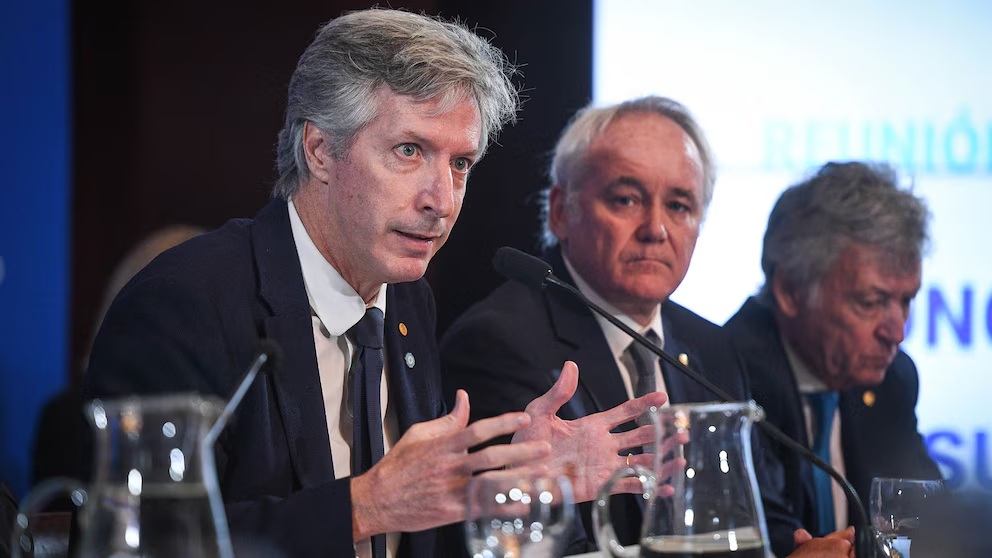
El Banco Central, la CNV y el Ministerio de Desregulación trabajan en un paquete de medidas para romper los cuellos de botella que encarecen el financiamiento en Argentina. Cuotas descontadas del salario portables entre entidades, cupones de tarjeta negociables libremente y un sistema federal de garantías para pymes. La lógica es siempre la misma: más competencia, menos costo, más acceso.
El problema del crédito caro en Argentina no era solo la inflación. Era el sistema.
Un trabajador atado al banco de su empleador. Un comerciante esperando días para cobrar sus ventas con tarjeta sin poder negociar con nadie más. Una pyme que no podía acceder a financiamiento porque no tenía cómo garantizarlo. Tres estructuras diseñadas —o perpetuadas por omisión— para mantener pocas manos controlando el mercado de crédito, con tasas que reflejaban más la falta de competencia que el riesgo real de los deudores.
El Gobierno avanza en desmantelar ese sistema. El vicepresidente del Banco Central, Vladimir Werning, presentó en un evento organizado por la Comisión Nacional de Valores el esquema de trabajo conjunto entre el BCRA, la CNV y el Ministerio de Desregulación. Tres frentes simultáneos, un mismo objetivo: ampliar la oferta de crédito y reducir su costo a través de más competencia entre prestamistas.
Para los trabajadores: la cuota que va con el empleado, no con el banco
El primer frente apunta al mercado de crédito personal. El mecanismo a reformar es el código de descuento: ese sistema que permite que la cuota de un préstamo se debite directamente del sueldo del trabajador, eliminando el riesgo de incumplimiento para la entidad prestamista.
El problema es que históricamente ese código estuvo atado al banco donde el empleador pagaba los sueldos. El trabajador no podía llevarlo a otra entidad que le ofreciera una tasa mejor. La portabilidad era imposible. Y sin portabilidad, no hay competencia. Y sin competencia, las tasas no bajan.
La reforma que analiza el Gobierno apunta a que el trabajador pueda ceder ese código a la entidad de su elección. Para empleados públicos ya se implementó. Para el sector privado, el proyecto contempla centralizar los flujos a través de COELSA —la cámara compensadora de pagos— sin generar carga administrativa al empleador. El trabajador elige quién le presta. La entidad que ofrece la mejor tasa se lleva el cliente. Así funciona un mercado.
Para los comercios: cobrar hoy lo que vendiste ayer
El segundo frente ataca un problema que cualquier dueño de local conoce: la espera de días para que una venta con tarjeta se acredite en la cuenta.
El mecanismo actual hace que cada adquirente (Prisma, Fiserv, etc.) sea el único que puede anticiparles plata a sus propios comercios afiliados. Eso es un monopolio de facto sobre el financiamiento de los cupones. El comerciante no tiene con quién comparar.
La propuesta del Gobierno es simple y poderosa: que esos cupones puedan negociarse libremente, como si fueran cheques. Un comercio podría ir con sus cupones pendientes a cualquier entidad financiera, banco o fintech, y obtener el dinero hoy a cambio de un descuento, sin estar limitado a su procesador de cobros.
Más competidores financiando esos cupones significa menor costo del descuento para el comerciante. Que un local pueda convertir en efectivo sus ventas del fin de semana el lunes a la mañana —con tasas determinadas por el mercado y no por un único proveedor— cambia completamente la ecuación de liquidez del comercio minorista.
Para las pymes: un aval que antes no existía
El tercer frente es estructuralmente el más relevante. Las pymes argentinas tienen históricamente acceso limitado al crédito no porque no paguen, sino porque no pueden garantizar. Los bancos piden garantías que las empresas chicas no tienen, o tienen pero no en la forma que el sistema reconoce.
El Gobierno trabaja en un sistema federal de garantías modelado sobre las Sociedades de Garantía Recíproca (SGR). Estas entidades ya existen y permiten que una pyme obtenga un aval para acceder a bancos o al mercado de capitales. El proyecto extiende y federaliza ese mecanismo, desarrolla una base centralizada de información sobre bienes dados en garantía y analiza elevar el límite de apalancamiento de los bancos cuando operan con avales de SGR —lo que ampliaría directamente el volumen de préstamos disponibles para el sector.
La lógica que la casta nunca aplicó
Las tres medidas tienen la misma arquitectura de fondo: en lugar de crear líneas subsidiadas de crédito con plata del Estado —que benefician a quien tiene acceso político y generan déficit fiscal—, el Gobierno trabaja en remover las fricciones estructurales que hacen caro el crédito privado.
No se trata de que el Estado preste más barato. Se trata de que el mercado pueda funcionar sin los candados que lo encarecen artificialmente.
Cuarenta años de kirchnerismo y sus variantes usaron el crédito subsidiado como herramienta política: el ANSES que prestaba a los jubilados para amarrarlos electoralmente, las líneas dirigidas para los sectores amigos, el sistema de tasas reguladas que protegía a los bancos establecidos de la competencia. El resultado: tasas reales altísimas para quien no tenía padrino político.
Las medidas todavía están en etapa de desarrollo. No todas tienen implementación inmediata. Pero la dirección es la correcta y la coherencia con el modelo es total: desregular, aumentar la competencia y que el mercado fije el precio.


Deja un comentario